ガーデンに聞く!プレママ学資保険の相談タイミングと後悔しない選び方
「学資保険、考えなきゃ。でも相談するのは今?産んでから?」夜、布団の中でスマホを開いたまま、指が止まっていませんか。
答えを探して検索すると、今度は返戻率、保障、月々の保険料。決めることが、調べるたびに増えていきます。
気づけば、相談の時期も選ぶ基準も決まらないまま。「結局、わが家は何から決めればいいの?」という問いだけが残っていませんか?
結論からお伝えします。契約を急ぐ必要はありません。先にすることは、わが家の場合を一度整理してもらうことです。
一人では決めにくいのは、次の三つです。
- 相談は妊娠中か、出産後か
- 選ぶ基準は何を優先するか
- 月々いくらなら続けられるか
三つとも、正解は家庭ごとに違います。記事を何本読んでも、わが家の答えは書かれていません。
ガーデンの無料相談は、学資保険に入ると決めていない段階でも利用できます。無理な勧誘は行わないと公式に明記されています。
相談の時期と選ぶ基準に見当がつけば、布団の中でスマホを握りしめる夜を減らしていけます。肌着の水通しや入院バッグの準備にも、気持ちを向けやすくなります。
まずは下のボタンから、相談の内容を公式サイトで確かめてみてください。
- 妊娠を機に教育資金が気になり始めた方
- 相談は妊娠中か出産後か決められない方
- 返戻率と保障の優先順位に迷っている方
- 学資保険にするか自体を決めていない方
- 無料相談に興味はあるが勧誘が心配な方
妊娠中に考える?出産後?プレママが迷う学資保険の相談タイミング🤰
相談は、動ける日がある妊娠中に始めておくと後が楽になります。加入の時期は商品ごとに決まるため、「相談」と「加入」を分けて考えます。
「妊娠中に動かないと、あとで困るのかな?」健診の帰り道、母子手帳をバッグにしまいながら、ふと頭をよぎった方もいるはずです。
加入できる時期は、保険会社と商品ごとに決まっています。出産予定日の140日前から申し込める商品もあれば、出生後から受け付ける商品もあります。
一方で、話を聞いて考えを整理する相談は、妊娠中の今でも申し込めます。「いつ入れるか」と「いつ考え始めるか」は別の話です。
妊娠初期〜中期
体調に波がある時期です。気になることをスマホのメモに残すだけでも、十分な一歩になります。
妊娠後期
産休に入り、平日の昼間に時間を取りやすくなります。反面、お腹が張りやすく長時間の外出は負担です。
出産後
赤ちゃんの誕生日が決まり、保険料の試算は正確になります。ただ、夜間の授乳で話を聞く余力は残りにくい時期です。
時期ごとに良さと負担があります。体調、上の子の有無、里帰りの予定、仕事へ戻る時期。条件が一つ違うだけで、楽な時期は変わります。
相談の時期を決めるときの目安
- 座って1時間ほど話せる体調か
- パートナーと予定を合わせやすいか
- 産休前後で手取りが変わる時期か
- 里帰りで自宅を離れる予定があるか
予定日まで残り何週あるか、産休はいつからか。カレンダーに書き込むと、落ち着いて話を聞ける週は意外と少ないと気づきます。
つわりが重い時期は、自宅での相談を選べば移動の負担がかかりません。予約フォームでは、自宅・自宅以外・店舗から場所を選べます。
出産が近い方は、面談の日が5営業日以降になる点に気をつけます。予定日の直前になるほど、日程を組みにくくなります。
公式サイトも「早く入ること」より納得して選ぶことを重視しています。納得するには、比べて考える時間が要ります。時間を取りやすいのは、赤ちゃんが生まれる前です。
ただ、動きやすい週は人によって違います。「私の体調と予定なら、いつが現実的?」という問いは、検索では答えが出ません。予約の希望日は第2希望まで出せるため、体調の良さそうな週を二つ挙げておけます。
ガーデンで早めに学資保険の情報を整理しておく理由🌱
早めに整理する目的は、加入を急ぐことではありません。迷う時間を、体力と時間に余裕があるうちに済ませておくためです。
「産まれてから落ち着いて考えればいいよね?」多くのプレママが一度は口にする言葉です。ところが、落ち着く日はなかなか来ません。
3時間おきの授乳、終わらない洗濯、細切れの睡眠。資料を開いたままソファで寝落ちする夜が続きます。数字を見比べる余力は、想像より残りません。
早めに整理しておきたい3つの理由
- 比べる項目が多く、夫婦で話す時間が要る
- 産後は判断に使える体力が減りやすい
- 予約から面談まで日数がかかる
一つ目は時間です。返戻率、保障、受け取る時期、払い込む期間。項目を並べるだけで、一晩では終わらない量になります。
二つ目は体力です。眠れていない頭で、何年も続く支払いを決めるのは、誰にとっても酷な話です。
三つ目は日程です。ガーデンの予約フォームでは、希望日時を5営業日以降から選びます。「来週話を聞きたい」と思い立っても、面談は少し先になります。
ガーデンの無料相談は、学資保険だけを勧める場ではありません。公式サイトでは、貯蓄型保険や積立も比べながら、家庭に合う方法を提案すると案内されています。
相談は何度でも無料で、相談のみでも問題ないと明記されています。一度で結論を出す必要はなく、聞いた内容を持ち帰って夫婦で話す時間も取れます。
情報を集めるだけなら一人でもできます。難しいのは、集めた情報を「わが家の収入と予定」に当てはめる作業です。
整理といっても、難しい作業ではありません。月々の上限、受け取りたい時期、気になる保障。三つを書き出すだけで、資料の読み方が変わります。
書き出した紙は、面談でそのまま見せられます。口で説明するより早く、伝え漏れも減ります。
予定日、産休の開始日、仕事へ戻る時期。カレンダーに並べてみると、夫婦そろって話を聞ける日は数えるほどしかありません。
余裕のある日に一度話を聞き、宿題を持ち帰る。夫婦で話し、疑問が出たらもう一度聞く。往復できる時間があるのは、産前ならではの強みです。
教育費の全体像を知ると相談タイミングが見えてくる💰
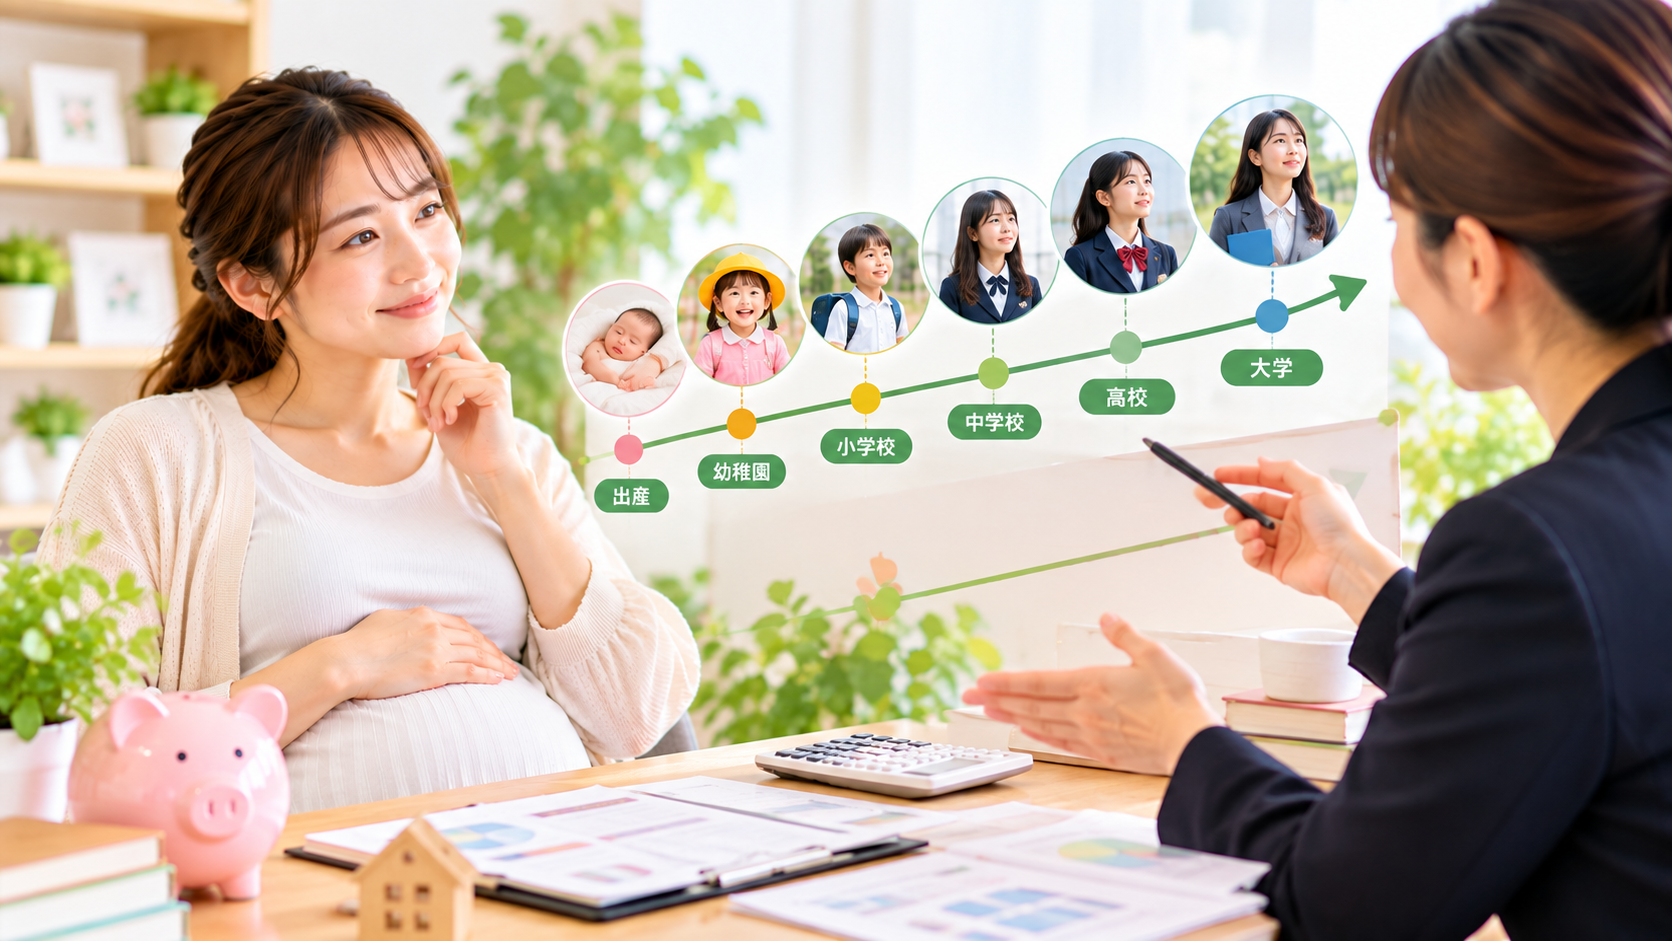
必要な金額の目安が分かると、「いつまでに何を決めるか」を逆算できます。まず見ておきたいのは総額と山場です。
「教育費って、結局いくらかかるの?」金額が見えないままでは、月々の積立額も相談の時期も決めようがありません。
目安になるのが、文部科学省の令和5年度「子供の学習費調査」です。幼稚園3歳から高校3年まで、15年間の学習費総額が示されています。
約614万円
幼稚園から高校まですべて公立
約1,969万円
幼稚園から高校まですべて私立
約150万円
私立大学に入学した年の納付金
学習費には授業料のほか、給食費や塾・習い事の費用も含まれます。(参考:文部科学省 子供の学習費調査)
幼稚園と高校だけ私立に通った場合は、約838万円です。進路の組み合わせで、総額は数百万円単位で動きます。
大学の費用は別にかかります。同省の調査では、私立大学に入学した年に納める額の平均は約150万円でした(令和7年度入学者)。
山場は大学入学の前後です。入学金、前期の授業料、一人暮らしなら敷金や家電。短い期間に大きな支払いが重なります。
自宅外から通う場合は、家賃と生活費が毎月上乗せされます。学費とは別の財布で考える必要があります。
お子さんが18歳になるまで約18年。準備の期間は長く見えますが、小学校の習い事や中学の塾代と並行して貯めることになります。
金額を見て「無理かも」と感じた方もいるはずです。全額を保険や貯蓄で用意する家庭ばかりではなく、準備の割合は家庭の方針で決まります。
金額から逆算して考える順番
- 18歳までに用意したい額の目安を決める
- 毎月の家計から回せる額を出す
- 足りない分を埋める方法を選ぶ
順番は単純です。ところが一つ目でつまずきます。公立か私立か、大学は自宅から通うのか。生まれる前の子の進路は、誰にも分かりません。
だから目標額は「仮置き」で構いません。仮の数字を置き、家計と照らして、無理のない月額を探る。事情が変われば、あとから見直せます。
平均額はあくまで平均です。わが家の収入、住宅ローン、子どもの人数。条件を入れて計算し直す作業に、一人で向き合うのは骨が折れます。
初めての学資保険でも安心|選ぶ前に知っておきたい基礎ポイント📘
初めての方が押さえる基礎は三つです。仕組み・返戻率・受け取り方が分かれば、資料の読み方が変わります。
「パンフレットの用語が、まず分からない!」契約者、被保険者、払込免除。漢字が並ぶだけで、ページを閉じたくなりますよね。
学資保険は、毎月保険料を払い、進学の時期に学資金を受け取る保険です。貯める働きと、親の万一に備える働きを併せ持ちます。
| 用語 | 意味 | 確認したい点 |
|---|---|---|
| 契約者と被保険者 | 保険料を払う親が契約者、子どもが被保険者です | 夫婦のどちらが契約者になるか |
| 保険料払込免除 | 契約者に万一のことがあると、以後の保険料が免除されます | 免除の条件は商品ごとに異なります |
| 返戻率 | 受け取る総額÷払う保険料の総額×100 | 100%を下回る商品もあります |
| 満期金・祝金 | 進学の時期に受け取るお金です | 受け取る年齢と回数 |
| 払込期間 | 保険料を払い終えるまでの期間です | 10歳まで、18歳までなど |
契約者は、収入の柱になっている人が務める形が一般的です。ただ、年齢や健康状態で保険料や加入の条件が変わるため、夫婦それぞれで試算する価値があります。
払込免除は、預貯金にはない働きです。親に万一のことがあっても、以後の保険料を払わずに学資金を受け取れます。
返戻率は「へんれいりつ」と読みます。払った保険料の総額に対し、受け取る総額が何%になるかを示す数字です。
仮の例で計算します。払う総額が300万円、受け取る総額が309万円なら、返戻率は103%です。実際の数字は商品と契約条件で変わります。
100%を超えるかだけで選ぶと、月々の負担を見落とします。返戻率が高い契約ほど、短い期間で多く払う形になりやすいためです。
受け取り方は大きく二つあります。大学入学の前に一括で受け取る型と、中学・高校の入学時にも祝金が出る型です。
祝金が出る型は、中学や高校の入学準備に使えます。制服代や教材費で出費がかさむ春に、まとまったお金が入る形です。
注意したいのは途中解約です。払った額より戻る額が少なくなる場合があります。家計に無理のない保険料にしておくことが欠かせません。
基礎を読んだあとに残る問い
- 契約者は夫と妻、わが家ではどちらがよいか
- 祝金は必要か、一括で足りるか
- 払込は短くするか、月額を抑えるか
言葉の意味は調べれば分かります。けれど、三つの問いの答えは資料に書かれていません。収入の柱、復職の予定、貯蓄の額によって変わるからです。
基礎が分かった今は、「わが家の場合」を聞ける相手がいると話が早く進みます。ガーデンは、学資保険に入ると決めていない段階でも相談できます。
プレママが迷いやすい「返戻率」と「保障」のバランス🎯
返戻率と保障は、片方を厚くするともう片方が薄くなりやすい関係です。両方を最大にする選び方はありません。
「0.5%の差って、追いかける意味あるの?」電卓アプリを開いたまま時計を見ると、深夜1時を回っている。そんな夜はありませんか。
払込期間を短くし、特約を付けず、受け取りを一括にする形が中心です。月々の保険料は高くなります。
払込免除や育英年金、医療の特約を付ける形です。安心は増えますが、返戻率は下がります。
返戻率を上げようとすると、月々の負担が重くなります。保障を足すと、戻ってくる割合が下がります。どちらを優先するかは家庭の事情で決まります。
育英年金は、契約者に万一があった場合に、毎年決まった額を受け取れる特約です。付けられる商品は限られます。
見落としやすいのが、すでに入っている保険との重なりです。夫婦の死亡保障が今いくらあるかで、学資保険に求める備えの厚さは変わります。
保障を足すかどうかは、不安の大きさでは決まりません。ほかの備えで足りているかを確かめてから考える順番です。
バランスを決める前の3つの問い
- 月々いくらなら10年以上払い続けられるか
- 親に万一があったとき、教育費を何で補うか
- 今の保険で、すでに備えている保障は何か
一つ目の問いが土台です。育休中は手取りが減ります。保育料や住宅ローンが重なる時期もあります。今の給与明細だけでは決められません。
二つ目は夫婦で話しにくいテーマです。「もし自分がいなくなったら」という話題は、食卓ではなかなか切り出せません。
三つ目は保険証券を見ないと分かりません。引き出しの奥から証券を出し、保障額と期間を読み取る。慣れていないと、思った以上に時間がかかります。
返戻率は数字で比べられます。保障の必要度は数字になりません。数字にならないものを比べるから、迷いが長引きます。
「わが家は返戻率と保障、何対何がちょうどいい?」という問いに、一般論の答えはありません。家計と今の保険を見たうえで決まる話です。
証券と家計のメモを前に、第三者と一つずつ確かめていく。遠回りに見えて、迷う時間を短くする進め方です。
1社だけでは分からない?複数社比較で広がる学資保険の選択肢🔍
1社の資料だけでは、提示された条件が良いのか判断できません。比べる物差しがないからです。
「A社の見積もり、高いの?安いの?」パンフレットを眺めても答えは出ません。比べる相手がいない数字は、ただの数字です。
比べるときは条件をそろえます。月々の保険料、受け取る年齢、払い終える時期。前提が違う見積もりを並べても、優劣は分かりません。
返戻率だけを横に並べても、比較にはなりません。払込期間が10年の商品と18年の商品では、数字の意味が違うからです。
保険料が同じでも、契約者の年齢や性別で条件は変わります。友人が見せてくれた見積もりは、わが家の見積もりとは別物です。
返戻率
払う総額に対して受け取る総額の割合です。
保障の内容
払込免除や特約の有無を確かめます。
受け取る時期
一括か、進学のたびに分けるかを見ます。
払込期間と月額
払い終える年齢と、毎月の負担を並べます。
自分で条件をそろえるのは手間です。各社のサイトで試算の入力項目が違い、同じ前提で数字を出すだけで一苦労します。
スマホのタブが10個、メモ帳には書きかけの数字。比べ始めたはずが、途中で何を比べていたか分からなくなります。
ガーデンの案内には、複数の保険会社を取り扱っていると記されています。1社で希望に届かない部分を、別の会社の商品と組み合わせて考える余地が生まれます。
相談時に確かめたいこと
- 取り扱っている保険会社の名前と数
- 提案された商品を選んだ理由
- 学資保険以外の方法と比べた結果
すべての保険会社を扱っているとは限りません。取り扱いの範囲は、面談の場で確かめておくと安心です。
比べる手順は三つです。条件をそろえる、差が出る理由を聞く、家計に当てはめる。面談では、順番どおりに質問すると話が整理されます。
商品を並べたあとに残るのは、「わが家に合うのは何か」という問いです。家計と希望を知る人が隣にいると、比較は選択に変わります。
比較の目的は、一番を探すことではありません。納得できる理由を持って選ぶことです。理由が言えれば、契約後に他社の広告を見ても揺らぎません。
家計や将来設計をどう伝える?ガーデンの相談をスムーズにするコツ📝
完璧な家計簿は要りません。ざっくり三つを伝えられれば、相談は前に進みます。
「家計のこと、何から話せばいいの?」通帳もアプリも整理できていない。そんな状態で相談していいのか、不安になりますよね。
伝える内容は、毎月の収支、教育への希望、今入っている保険の三つです。細かい数字より、だいたいの輪郭が役に立ちます。
面談前にメモしておくと楽な項目
- 夫婦の手取りの合計(月額のおおよそ)
- 家賃や住宅ローン、通信費といった固定費
- 毎月貯蓄に回せている額
- 産休・育休の予定と復帰の時期
- 加入中の保険の証券(あれば)
一つ目の収支は、千円単位で十分です。手取りから固定費を引き、毎月いくら残るかが分かれば話は始められます。
産休と育休で収入が変わる時期も伝えてください。今の手取りで決めた保険料が、育休中の家計を圧迫する場面を避けられます。
ボーナスを当てにした計画は避けたほうが無難です。毎月の給与だけで回る金額を基準にすると、景気や勤務先の事情に左右されにくくなります。
二つ目は教育への希望です。高校まで公立か、大学は進ませたいか。決まっていなければ「未定」と伝えて構いません。
二人目を考えているかどうかも、話しておくと役立ちます。子どもの人数で、一人にかけられる金額が変わるためです。
住宅の購入や車の買い替えなど、大きな出費の予定も伝えます。教育資金と時期が重なると、家計の山が二つ同時に来ます。
三つ目は保険と体の状況です。加入中の生命保険や医療保険が分かると、保障の重なりを確かめられます。
健康面で気になる点も、隠さず伝えるほうが話は早く進みます。加入の条件は保険会社と商品によって異なるためです。
帝王切開の経験や予定がある方も、先に伝えておきます。加入の扱いは商品ごとに違うため、面談で確かめるのが確実です。
予約フォームには、夫婦での参加を推奨すると書かれています。お金の話は、片方だけが聞くと伝言の途中で形が変わります。
数字に自信がなくても心配は要りません。うまく話せるかより、今の暮らしをそのまま伝えられるかが決め手です。
こんな選び方は後悔しやすい?プレママが気をつけたい3つのポイント🚧
後悔につながりやすい選び方は三つあります。なんとなく・無理な金額・一本頼みです。
「みんな入っているし、うちも入っておけば安心だよね?」気持ちは自然です。ただ、理由のない契約ほど、あとで揺らぎます。
1
なんとなく決める
2
無理な保険料にする
3
学資保険だけに頼る
一つ目は、なんとなく決めてしまう選び方です。最初に話を聞いた1社で契約し、あとから別の方法を知って落ち着かなくなります。
公式サイトでも、比較せずに加入して後悔するケースがあると触れられています。家庭によっては、ほかの方法が合う場合もあるためです。
返戻率の数字だけで決める選び方も、同じ落とし穴にはまります。高い数字に目を奪われ、月々の負担と保障の中身を見ないまま契約してしまいます。
二つ目は、無理な保険料です。返戻率を上げようと払込期間を短くすると、月々の負担は重くなります。
育休で手取りが減った月、引き落とし日の前に残高を確かめる。そんな暮らしが続けば、解約が頭をよぎります。
学資保険は途中で解約すると、払った額より少なくなる場合があります。続けられる金額かを、産後の家計で確かめておく必要があります。
保険料を下げる、払込を延ばす、ほかの方法と分ける。調整の手段は複数あります。契約の前なら、何度でもやり直せます。
三つ目は、学資保険だけで教育費の全額をまかなおうとする考え方です。準備の方法はほかにもあり、組み合わせる道もあります。
現金の貯蓄を手元に残す視点も欠かせません。出産直後は、ベビー用品や医療費で思わぬ出費が続きます。
契約前に声に出して確かめたいこと
- なぜ今の商品を選ぶのか、理由を言えるか
- 育休中も払える金額か
- ほかの方法と比べたうえでの選択か
三つとも「はい」と言えれば安心です。一つでも詰まるなら、決める前に立ち止まる合図になります。
厄介なのは、詰まっている点に自分では気づきにくいことです。夫婦二人の頭の中だけでは、見落としを抱えたまま進めてしまいます。
第三者に説明してみると、理由のあいまいな部分がはっきりします。言葉に詰まった箇所が、わが家の検討課題です。
「無料相談って勧誘されない?」プレママが気になるガーデンの相談体制🙋
公式サイトには、無理な勧誘は行っていないと明記されています。相談のみでも問題ないとも書かれています。
無料の相談は、断りにくくなりそうで不安です。
公式のよくある質問に「無理な勧誘は行っておりません」とあります。
一度聞いたら、すぐ決めないといけませんか?
相談は何度でも無料です。納得できるまでサポートすると案内されています。
「断るのが苦手だから、相談に行くのが怖い!」体調が万全でない時期ほど、押しに弱くなる自覚があるものです。
ガーデンの案内には、担当者変更の対応も記されています。紹介されたプランナーにしつこい勧誘があった場合、ガーデン側から変更を伝える形です。
本人が直接言いにくい場面で、間に入る窓口がある。断るのが苦手な方にとって、大きな支えになります。
担当者について、公式サイトには「経験豊富な担当者」が都合に合わせて対応するとあります。相性が理由で担当者を変えられるかは書かれていないため、申込み後の連絡で確かめてください。
公式サイトで確認できる相談の形
- 相談は何度でも無料
- 相談のみでも問題なし
- 自宅、自宅以外(喫茶店やファミレス)、店舗から選択
- 店舗への来店は平日のみ予約可能
場所を選べる点は、プレママにとって現実的です。自宅を選べば、お腹が張る時期に電車を乗り継がずに済みます。
無料で相談できる理由が気になる方もいるでしょう。費用のことは遠慮せず、面談の最初に尋ねて構いません。
不安が残る方は、面談の最初に伝えておくと楽です。「今日は話を聞くだけにします」「夫と相談してから返事をします」。先に言えば、あとで言い出す負担が消えます。
提案を受けたら、紙でもらって持ち帰ります。数日おいて読み返すと、面談中には浮かばなかった疑問が出てきます。
返事の期限を決められた場合も、焦る必要はありません。納得できるまで聞ける点が、何度でも無料という仕組みの意味です。
勧誘への不安から、相談を先送りにしてきた方は少なくありません。仕組みを知ったうえでなら、「まず聞くだけ」と割り切って動けます。
聞くだけで終えてよい。しつこい勧誘には担当者変更の案内がある。二つが分かっていれば、わが家の迷いをそのまま持ち込めます。
ガーデンの初回相談で聞かれることは?事前に考えておきたいポイント💬
聞かれる内容は、予約フォームの項目から見当がつきます。答えを用意する必要はなく、考える材料として眺めておけば十分です。
「何を聞かれるのか分からないと、申し込みにくい!」知らない場所へ行く前に、道順を確かめたくなるのと同じ気持ちですよね。
| 項目 | 選ぶ・入力する内容 | 事前に考えておくこと |
|---|---|---|
| 相談したい内容 | 「こどもの教育資金」「妊娠中でも入れる保険」などから複数選択 | 気になる項目はすべて選ぶ |
| 相談方法 | 自宅、自宅以外(喫茶店・ファミレスなど)、店舗 | 体調に合う場所を選ぶ |
| 相談希望日時 | 5営業日以降で第2希望まで | 健診や両親学級と重ならない日 |
| 家族と仕事 | 配偶者の有無、職業、世帯年収(選択式) | だいたいの年収を夫婦で確認 |
フォームの入力は3分ほどで終わると案内されています。世帯年収は金額の幅から選ぶ形式で、細かい数字は求められません。
職業は、会社員・主婦・個人事業主といった選択肢から選びます。具体的な業務内容を書く欄もあります。
希望日は第1希望と第2希望を出します。開始時刻は10時台から17時台の枠です。パートナーの休みと健診の日を、先に確かめておきましょう。
面談で話題になりやすいのは三つです。いつまでにいくら用意したいか。月々いくらなら続けられるか。今入っている保険は何か。
答えに詰まっても問題ありません。「まだ決めていません」も立派な答えです。決まっていない点を、一緒に整理する場だからです。
面談前に夫婦で話しておきたい3つ
- 大学まで進ませたいか、費用は親が出すか
- 毎月の上限はいくらか
- 相談の場に二人で出られる日はいつか
公式サイトには、利用できない条件も載っています。未成年・学生・無職の方(主婦は除く)、過去に利用した世帯は対象外です。
保険会社や保険代理店に勤めている方も申し込めません。申込みは一世帯一回までと書かれています。予約の前に目を通しておくと確実です。
面談の場所にも注意が要ります。公式の注意書きでは、玄関先や公園、フードコートは相談が困難な場所として挙げられています。
落ち着いて座れる場所と、十分な時間を用意してください。上の子がいるご家庭は、預け先や昼寝の時間帯も考えておくと安心です。
手元に置くとよいのは、母子手帳と保険証券、家計のメモです。全部そろわなくても、あるものだけで話は始められます。
聞きたいことを三つだけ書いておくと、面談の終わりに「聞き忘れた」と悔やまずに済みます。
準備で問われるのは、正しい答えを持っていくことではありません。「わが家はまだ何も決まっていない」と自覚して臨むことです。
他のプレママは何を基準に決める?学資保険を選ぶまでの考え方👪
基準は家庭ごとに違います。ただ、決めるまでにたどる道筋はよく似ています。
「ほかの人は、何を決め手にしているの?」SNSで「うちは学資保険にした」という投稿を見るたび、焦りが増していませんか。
同じ商品が、わが家にも合うとは限りません。年収、子どもの人数、住宅ローンの有無。前提が違えば、ちょうどいい答えも変わります。
①目的と目安額を決める
大学入学までにいくら用意したいかを、仮の数字で置きます。
②毎月の上限を決める
育休中でも払える額を基準にします。
③方法を並べる
学資保険、貯蓄型保険、積立、現金の貯蓄を比べます。
④夫婦で納得を確かめる
選んだ理由を、二人とも説明できるかを見ます。
手が止まりやすいのは②と③です。上限の額は産後の家計を想像しないと出せません。方法の違いは、調べるほど複雑になります。
公式サイトには、相談した方の声が載っています。結婚・出産をきっかけに相談した方からは、自分では知らなかった視点を教えてもらえたという声があります。
初めて保険相談をした方の声も紹介されています。何から考えればよいか分からない状態でも、丁寧に整理してもらえたという内容です。
掲載されている声は個人の感想です。同じ結果になるとは限りませんが、「分からない状態で相談してよい」と分かるだけで肩の力が抜けます。
人の決め手をそのまま借りにくい理由
- 収入と支出のバランスが家庭ごとに違う
- すでに入っている保険が違う
- 教育にかけたい金額の感覚が違う
他人の基準は参考になりますが、答えにはなりません。参考を集めるほど、かえって決められなくなる方もいます。
決め手は「返戻率が何%か」より、「わが家が続けられて、理由を説明できるか」にあります。他人の体験談では確かめようがありません。
迷ったときは、選ぶ理由を一文で書いてみます。「月◯円なら育休中も続くから」と書ければ、わが家の基準ができています。
①から④を、わが家の数字で一つずつ通ってみる。隣で質問に答えてくれる人がいれば、止まりやすい②と③も進められます。
すでに他社で提案を受けた人も相談できる?セカンドオピニオンという使い方🔁
ガーデンの案内には、提案されたプランのセカンドオピニオンにも対応すると記されています。ただし、利用には公式の条件があります。
「提案書をもらったまま、もう2週間…どうしよう?」断るのは気まずい。でも決めきれない。封筒は引き出しに入ったままです。
セカンドオピニオンは、受けた提案を別の専門家の目で見直してもらう使い方です。医療の場面と同じ考え方です。
目的は乗り換えではありません。見直した結果、最初の提案がわが家に合っていたと確かめられる場合もあります。
見直しの結果、保険料だけを下げる、特約を外すといった調整で済む場合もあります。白紙に戻すか続けるかの二択ではありません。
提案を見直すときの4つの視点
- 保険料は産後の家計でも続けられるか
- 付いている特約は本当に必要か
- 受け取る時期は進学の支払いに合うか
- ほかの方法と比べたうえでの提案か
四つの視点は、自分でも確かめられそうに見えます。けれど提案書は専門用語と数字の表ばかりで、何を見ればよいかが分かりにくい書類です。
提案してくれた担当者に、疑問をぶつけにくい方もいます。親身に対応してもらったほど、「ほかも見たい」とは言い出しにくいものです。
利用の前に、公式サイトの注意書きを確かめてください。ガーデンと提携している代理店ですでに相談している場合、プランナーを案内できないことがあります。
申込みは一世帯一回までで、過去に利用した世帯は対象外です。自分が当てはまるかは、申込み時に確かめるのが確実です。
面談には、受け取った提案書や見積書を持っていくと話が具体的になります。月々の保険料、払込期間、受け取る額が分かれば十分です。
提案書が手元にない場合は、覚えている範囲で構いません。保険会社の名前と月々の金額が分かれば、話の糸口になります。
引き出しの封筒を開けるきっかけは、自分ではなかなか作れません。第三者に見せる予定が入れば、止まっていた検討が動き出します。
決めきれない理由が「比べる相手がいない」ことなら、もう一つの意見が役に立ちます。迷ったまま契約日を迎えるより、落ち着いて判断できます。
学資保険だけで決めなくてもいい?教育資金の準備方法を相談するという考え方🌈
教育資金の準備方法は、学資保険だけではありません。公式サイトでも四つの方法が挙げられています。
「学資保険に入らないと、親として準備不足なのかな?」周りが入っていると聞くほど、入らない選択に不安を感じますよね。
学資保険
進学の時期に合わせて受け取れます。親の万一に備える保障が付く商品もあります。
終身保険(貯蓄型)
死亡保障を兼ねた保険です。解約返戻金を教育資金に充てる方法があります。
積立投資
増える可能性がある一方、元本を下回る可能性もあります。
現金積立
使い道を変えやすい方法です。増える力は小さくなります。
公式サイトは「何が正解か」ではなく、家庭に合っているかが大事だと伝えています。収入やライフプランによって、合う方法は変わります。
積立投資には、NISAのように運用益が非課税になる制度もあります。値動きがあるため、使う時期が近い資金には向きにくい面があります。
児童手当も原資になります。3歳未満は月1万5千円、3歳から高校生年代までは月1万円が支給されます(第3子以降は月3万円)。
手当を生活費と分けて貯めるだけでも、準備の土台ができます。(参考:こども家庭庁 児童手当制度のご案内)
方法は一つに絞らなくて構いません。学資保険で土台をつくり、残りを積立や現金で補う。組み合わせる考え方も公式で紹介されています。
方法を選ぶ前に考えたいこと
- 減る可能性を受け入れられるか
- 途中で使う場面がありそうか
- 自分の意志で貯め続けられるか
- 親の万一への備えは足りているか
四つの問いへの答えで、合う方法の比率が変わります。減るのが怖い方と、増やしたい方では、同じ月2万円でも置き場所が違います。
ガーデンの無料相談は、学資保険を契約するためだけの場ではありません。貯蓄型保険や積立も比べながら整理できると案内されています。
学資保険にするか迷う段階でも、相談は申し込めます。公式のよくある質問にも、比較しながら説明すると書かれています。
「うちは学資保険が向いているのか、いないのか」。出発点から話せる相手がいると、商品選びの前の迷いが片づきます。
こんなプレママならガーデンに一度相談してみる理由がある✅
下のチェックに三つ以上当てはまる方は、一人で抱えるより相談で整理したほうが早く進みます。
「読めば読むほど、私のことだ!」そう感じる項目がいくつあるか、指を折りながら数えてみてください。
当てはまる項目はいくつありますか
- 学資保険の記事を開いては閉じ、同じ検索を繰り返している
- 妊娠中に相談してよいのか、出産後まで待つべきか決められない
- 返戻率と保障、何を優先すればよいか分からない
- 月々いくらなら払い続けられるか、数字にできていない
- 産休・育休で収入が変わるのが不安
- パートナーとお金の話をきちんとできていない
- 学資保険にするか、貯金や積立にするかも未定
- 勧誘が心配で、保険の相談を避けてきた
- 1社の話だけで決めてよいのか引っかかっている
- すでに提案を受けたが、返事を保留にしている
三つ以上当てはまったなら、情報が足りないのではありません。情報を「わが家」に当てはめる段階で止まっているだけです。
当てはまった数が多いほど、悩みは絡み合っています。一つずつほどくより、全体を見渡してもらうほうが早道です。
記事をあと十本読んでも、止まっている場所は変わりません。必要なのは追加の知識ではなく、家計と予定を見ながら一緒に考える相手です。
相談タイミングも、選ぶ基準も、準備の方法も決まっていない。三つとも未定の状態は、ガーデンに持ち込む十分な理由になります。
ガーデンは学資保険だけに偏らず、複数の選択肢を比べながら提案すると案内しています。入るかどうか決めていなくても相談できます。
相談は何度でも無料で、相談のみでも問題ありません。場所は自宅、自宅以外、店舗から選べるため、体調に合わせて決められます。
当てはまった項目を、スクリーンショットで残しておくのも手です。面談で画面を見せれば、説明する手間が省けます。
「まだ何も決まっていないのに相談していいの?」という遠慮は要りません。決まっていないから、整理する意味があります。
チェックが付いた数だけ、聞きたいことがあるはずです。わが家の場合を、一度プロと一緒に整理してみませんか。
プレママの今だからこそ、教育資金の不安をガーデンで整理してみよう🍀
今できるのは契約ではなく整理です。不安を言葉にして、わが家の順番を決めるところから始められます。
「赤ちゃんに会う前に、お金のモヤモヤを軽くしておきたい!」ベビー服を畳みながら、ふと将来の学費が頭に浮かぶ日もありますよね。
「いつ相談する?」「何を優先する?」「わが家の場合は?」。三つの問いは、一人で考えるほど堂々巡りになります。
①予約フォームに入力する
スマホから3分ほどで完了します。
②希望日時を選ぶ
5営業日以降で、第2希望まで入力します。
③面談で整理する
自宅、自宅以外、店舗から選んだ場所で話します。
④持ち帰って検討する
聞いた内容を夫婦で話し合います。
④が肝心です。相談のみでも問題ないと公式に書かれています。聞いた内容を持ち帰り、夫婦で話してから決められます。
ガーデンの累計相談件数は7万件以上です(2026年2月時点、公式サイトより)。教育資金や保険の考え方を整理できたという声も掲載されています。
公式サイトでは、面談後のアンケートに答えた方を対象にしたキャンペーンが行われる時期もあります。条件や期間は公式サイトの記載をご確認ください。
プレゼントのみを目的とした申込みは遠慮するよう明記されています。主役はあくまで相談です。
相談で整理したい4つのこと
- わが家が用意したい金額の目安
- 毎月無理なく回せる額
- 学資保険を含めた方法の候補
- 夫婦で次に話し合うこと
四つが言葉になれば、夫婦の会話は変わります。「なんとなく不安」が「来月までに二人で決めること」に置き換わるからです。
お腹の赤ちゃんが大学に入るのは、およそ18年後。長い道のりの最初の一歩は、契約書への署名ではありません。わが家の考えを並べることです。
産後の慌ただしい日々が始まる前に、落ち着いて話せる時間はあと何回あるでしょうか。体調の良い日を一日、予定に入れてみてください。
相談タイミングも選び方も、一人で決めなくて構いません。わが家の場合を、ガーデンで一度整理してみましょう。