ガーデンで学資保険のセカンドオピニオンはできる?他社の提案後に確認したいポイント
「提案書はもらった。悪くなさそう。でも、署名していいのか分からない…!」引き出しにしまった提案書を、何度も出しては戻していませんか?
担当者の説明は丁寧でした。数字も、聞いたときは納得できました。家に帰ると、「ほかの会社なら違ったのかな」という疑問が残ります。
結論からお伝えします。決められないのは、提案が悪いからではありません。比べる提案が、手元に1枚しかないからです。
提案書を読んでも、自分では判断しにくい点は三つあります。
- 月々の保険料は、産後の家計でも続けられるか
- 受け取る時期は、入学金の支払いに間に合うか
- 払込期間と保障は、わが家の希望に合っているか
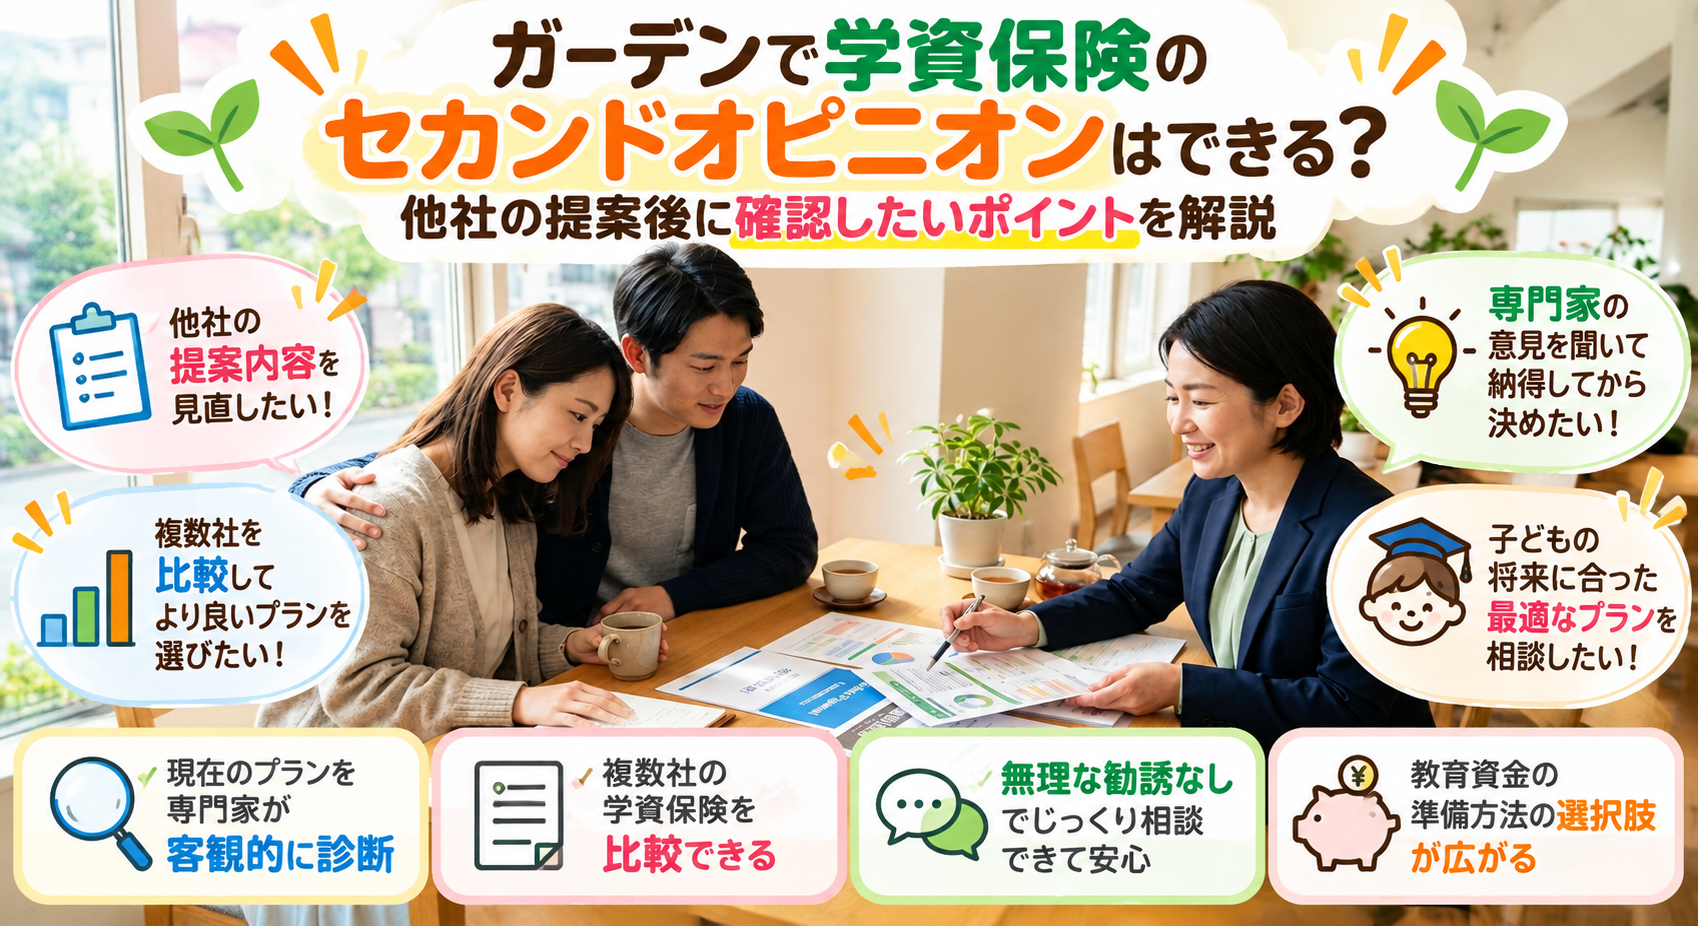
ガーデンの案内には、提案されたプランのセカンドオピニオンにも対応すると記されています。受けた提案を、別の専門家に見てもらう使い方です。
返事を先延ばしにしても、提案書の数字は変わりません。増えるのは、迷っている日数だけです。
別の専門家に見てもらえば、最初の提案に決める場合も、別の商品にする場合も、納得して署名できます。比べてから決めれば、契約した後に「ほかの会社も調べておけばよかった」と後悔しにくくなります。
- 他社で提案を受けたが、署名を迷っている方
- 提案書の数字が妥当か、自分では判断できない方
- 月々の保険料を、産後も払えるか不安な方
- ほかの商品と比べてから決めたい方
- 提案をくれた担当者に、聞き直しにくい方
ガーデンで学資保険のセカンドオピニオンはできる?🔁
ガーデンの案内には、提案されたプランのセカンドオピニオンにも対応すると記されています。利用には条件があります。
「他社でもらった提案を、別のところで見てもらうなんて、アリなの?」図々しいお願いに思えて、ためらっていませんか?
セカンドオピニオンは、受けた提案を別の専門家に見てもらう使い方です。病院で、別の医師の意見を聞くのと同じ考え方です。
目的は、提案の粗探しではありません。「わが家に合っているか」を、提案した人とは別の人に確かめてもらうことです。
何度でも
相談は無料
相談のみ
でも問題なし
3分ほど
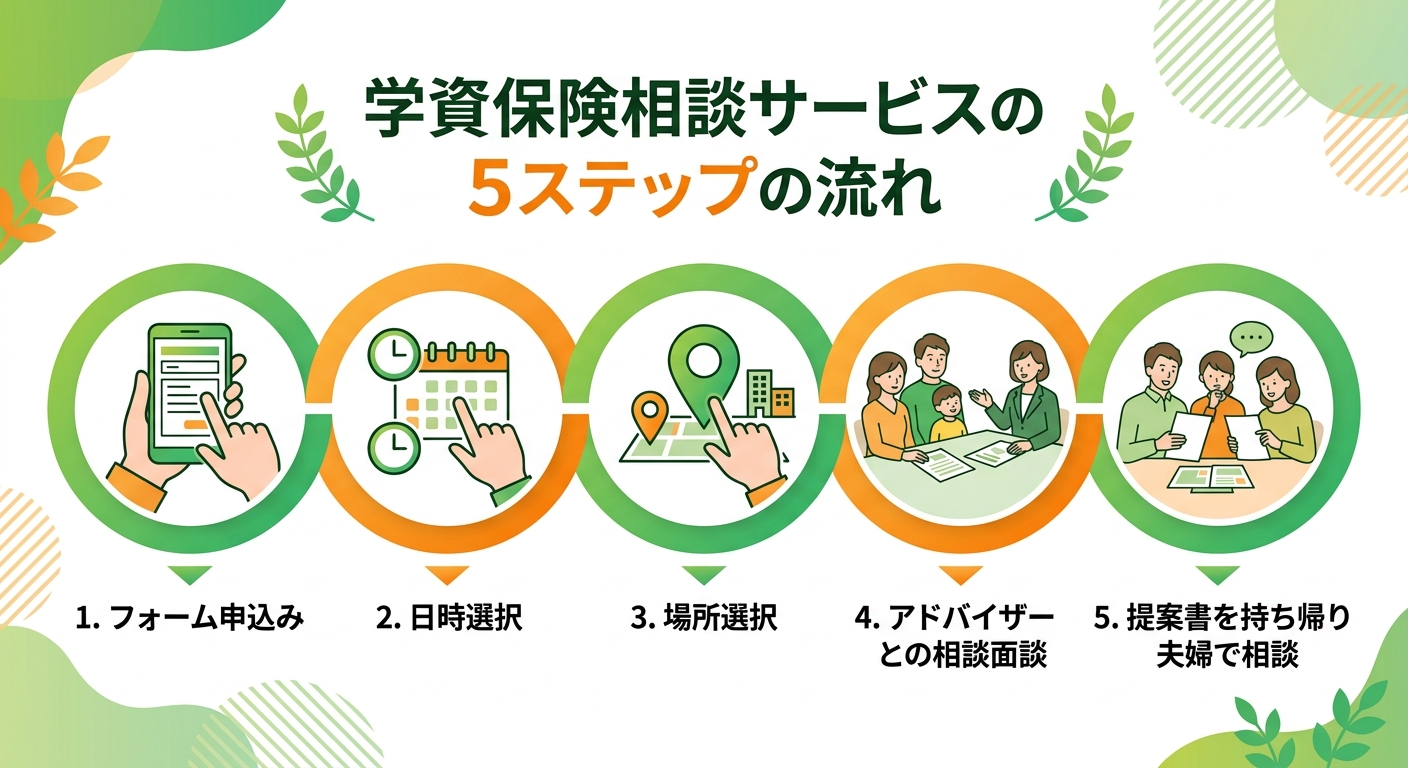
予約フォームの入力
公式サイトには、相談は何度でも無料で、相談のみでも問題ないと書かれています。無理な勧誘は行わないと明記されています。
学資保険に偏らず、貯蓄型の保険や積立も比べながら提案するとも書かれています。もらった提案を、ほかの方法と比べて聞けます。
セカンドオピニオンで確かめられること
- 月々の保険料が、わが家の家計に合うか
- 受け取る時期が、進学の支払いに合うか
- 払込期間と保障が、希望に合うか
- 同じ条件で、ほかの商品だと数字が変わるか
利用の条件は、先に確かめてください。ガーデンと提携している代理店ですでに相談している場合、利用できないことがあります。
申込みは一世帯一回までで、過去に利用した世帯は対象外です。
取り扱う保険会社には限りがあります。提案された商品を扱っているかどうかは、面談で尋ねます。
扱っていない商品でも、提案書の数字をもとに確かめられる点はあります。月々の額と家計の関係や、受け取る月の考え方です。
セカンドオピニオンを受けたからといって、ガーデンの提案を選ぶ必要はありません。最初の提案に戻る場合もあります。
提案を受けた直後の方も、返事を待ってもらっている方も、署名の前なら確かめられます。
提案書を手に、一人で考え続ける夜は長く感じます。数字の読み方を知らないまま、同じページを何度も開くことになります。
「見てもらっていいのかな?」と迷う前に、対応すると案内されている事実を確かめてください。「見てもらっていいのかな?」という遠慮は、もう要りません。
すでに他社で提案を受けたあとに迷うのはなぜ?🤔
迷う理由は、提案が1枚しかないためです。良い提案かどうかを確かめる材料が、手元にありません。
「説明を聞いたときは納得したのに、なぜ決められないの?」自分の優柔不断さに、いら立っていませんか?
優柔不断ではありません。確かめる材料がない状態で、長く続く支払いを決めるのは、誰にとっても難しい判断です。
面談の席では、説明の流れに沿って「なるほど」とうなずきます。帰宅して一人で提案書を開くと、数字の意味が分からなくなります。
提案の後に迷う四つの理由
- 比べる提案がなく、数字が妥当か分からない
- 説明は良い点が中心で、注意点を覚えていない
- 夫に説明しようとして、言葉に詰まった
- 返事の期限が近づき、焦っている
一つ目が、いちばん大きな理由です。月々1万円が安いのか高いのか。1枚だけでは、判断の基準がありません。
二つ目も、よく起きます。途中で解約した場合の扱いや、受け取る月。説明はあったはずなのに、記憶に残っていません。
三つ目で、自分が提案を理解できているかが分かります。夫に「なぜ、今回の商品なの?」と聞かれて答えられなければ、自分も納得できていない証拠です。
四つ目が、迷いを苦しくします。「今週中にお返事を」と言われると、考える時間より焦る時間が長くなります。
担当者の説明を聞きながら、数字を目で追います。質問を考える余裕はありません。
一人で提案書を開きます。聞きそびれた点が、次々に浮かびます。
聞きそびれた点を、最初の担当者に聞き直す方法もあります。聞き直しにくいと感じる方も、少なくありません。
「疑っていると思われたくない」「何度も時間を取らせるのは悪い」。気を使う人ほど、質問を飲み込みます。
飲み込んだ質問は、消えません。署名した後も、毎月の引き落としを見るたびに思い出します。
友人に相談しても、「うちは別の会社にしたよ」と言われるだけです。友人の家計と、わが家の家計は違います。
検索しても、手元の提案書に書かれた数字が妥当かどうかは出てきません。
迷うのは、真剣に選ぼうとしているからです。迷いをなくす方法は、急いで決めることではなく、確かめる材料を増やすことです。
「悪くなさそう」だけでは契約を決めきれない理由💭
「悪くなさそう」は、わが家に合うと確かめた状態ではありません。確かめる項目が残っているから、決めきれません。
「悪くはないと思う。でも、『良い』とも言い切れない…!」あと一歩の決め手が見つからず、提案書を閉じていませんか?
「悪くなさそう」と感じるのは、提案に大きな欠点が見当たらないときです。欠点がないことと、家庭に合うことは別の話です。
靴選びに似ています。デザインも値段も悪くない。履いて歩いてみないと、自分の足に合うかは分かりません。
提案の席では、良い点を中心に説明が進みます。合わない可能性まで、時間をかけて確かめられるとは限りません。
| 確かめる項目 | 「悪くなさそう」の状態 | 「合う」と言える状態 |
|---|---|---|
| 月々の保険料 | 今の家計なら払えそう | 育休中の手取りでも払えると確かめた |
| 受け取る時期 | 18歳ごろに受け取れるらしい | 受け取る月が入学金の支払いに間に合うと確かめた |
| 払込期間と保障 | 説明されたとおりで良さそう | ほかの形と比べて選んだ |
表の右の列まで進めた項目は、いくつありますか?一つも進んでいなければ、決めきれないのは当然です。
決めきれない状態で署名すると、支払いが始まってから疑問が戻ってきます。「受け取る月、いつだったかな」。
反対に、迷ったまま返事を先延ばしにすると、準備自体が止まります。提案書は引き出しの中で、月日だけが過ぎます。
「悪くなさそう」を確かめる三つの問い
- 育休中の手取りで、月々の額を払えるか
- 受け取る月は、何年の何月か
- 別の払込期間にした場合、数字はいくら変わるか
三つとも、提案書だけでは答えが出にくい問いです。一つ目は家計の数字が、三つ目は別の試算が必要になります。
確かめる順番は、月々の額、受け取る月、払込期間と保障です。家計に直接響く順に見ていきます。
一つ目が合わなければ、残りの二つを確かめる前に、月額から見直します。
「悪くなさそう」のまま署名した契約は、家計が苦しい月に真っ先に疑われます。「本当に必要だったのかな」と考え始めます。
夫婦で提案書を見ても、二人とも「悪くないよね」で終わる場合があります。比べるものがないと、会話が進みません。
「悪くなさそう」から「合っている」に進むには、提案を家計と希望に照らす作業が要ります。一緒に数字を見てくれる人がいると、進みます。
決め手が見つからないのは、あなたの理解力の問題ではありません。確かめる項目が、まだ埋まっていないだけです。
まず確認したい|他社で相談済みの場合のガーデン利用条件📌
他社で相談済みの方は、相談した窓口を先に確かめます。ガーデンと提携している代理店の場合、利用できないことがあります。
「申し込んでから『対象外です』と言われたら、どうしよう?」条件が分からないまま、入力を進めるのは不安ですよね。
公式サイトには、提携している代理店とすでに相談している場合の注意書きがあります。プランナーを案内できないため、利用できない場合があるという内容です。
公式サイトに書かれている利用条件
- 提携している代理店ですでに相談している場合、利用できないことがある
- 申込みは一世帯一回まで(過去に利用した世帯は対象外)
- 保険会社・保険代理店に勤めている方は対象外
- 申込みの内容と面談の内容が大きく違う場合は対象外
相談した窓口がガーデンの提携先かどうかは、自分では判断しにくい点です。店の看板や名刺を見ても、提携しているかまでは書かれていません。
公式サイトには、セカンドオピニオン専用の申込み手順は書かれていません。当サイトでは、次の進め方をおすすめします。
①相談した窓口の名前をメモする
店舗名や、担当者の所属する会社名です。
②予約フォームから申し込む
相談内容の選択肢には、「こどもの教育資金」があります。
③申込み後の連絡で伝える
他社で提案を受けていることと窓口の名前を伝え、利用できるかを尋ねます。
保険会社の窓口で直接相談した方と、代理店で相談した方では、扱いが違う可能性があります。名前を伝えて確かめるのが確実です。
伝えるのをためらう必要はありません。隠したまま面談に進むと、当日になって案内できないと分かる場合があります。
申込みの内容と面談の内容が大きく違う場合も、対象外とされています。教育資金の相談として申し込み、面談でも教育資金の話をします。
条件に当てはまらなければ、相談は何度でも無料です。相談のみでも問題ないと、公式サイトに書かれています。
提案書を持ったまま、決められずにいる。今のあなたは、署名の一歩手前で止まっています。
提案が妥当かどうかも、自分がガーデンを利用できるかどうかも、一人では判断できません。
窓口の名前を伝えれば、利用できるかどうかを尋ねられます。利用できるなら、提案書を見せて意見を聞く理由があります。
提案書の返戻率だけを見て決めていい?📊
返戻率だけを見て決めるのは、おすすめできません。返戻率は、前提の条件とセットで読む数字です。
「返戻率は100%を超えているし、損はしないよね?」提案書のいちばん大きな数字だけを見て、安心しようとしていませんか?
返戻率は、払った総額に対して受け取る総額の割合です。100%を超えれば、払った額より多く受け取れます。
提案書の返戻率には、前提があります。何歳まで払うか。いつ受け取るか。月払いか年払いか。前提が変わると、数字も変わります。
返戻率と一緒に確かめたい前提
- 保険料を払い終える年齢
- お金を受け取る年齢と回数
- 払い方(月払い、年払いなど)
- 特約が付いているかどうか
短い期間で払い終える形は、返戻率が高くなる傾向があります。月々の額は、長く払う形より重くなります。
高い返戻率の裏に、家計に重い月額が隠れている場合があります。数字の高さだけで安心すると、支払いが始まってから苦しくなります。
確かめるのは、割合より金額です。払う総額と受け取る総額を、円で見ます。差額が、増える分です。
途中で解約した場合の金額も、提案書で確かめます。払った総額を下回る期間が、長く続く商品があります。
育休や転職で収入が変わる年に、解約を考える場面が来ないとは言い切れません。解約したときの数字を知っておくと、無理のない額を選べます。
特約が付いている場合は、返戻率が下がります。提案書の返戻率が、特約を含めた数字かどうかを確かめます。
年払いにすると、月払いより払う総額が少なくなる商品もあります。払い方を変えた場合の数字も、尋ねてみます。
夫に「返戻率って何?」と聞かれて、説明できますか?説明できれば、数字を理解して選んだと言えます。
提案書を開いて、返戻率の近くに小さな文字で書かれた条件を探してみてください。読んでも意味が分からない語があれば、質問の候補です。
返戻率が高いから決める、低いからやめる、という単純な話ではありません。前提がわが家に合っているかで、数字の意味が変わります。
「返戻率は良いですよ」と言われて安心した方ほど、前提を確かめる価値があります。安心の根拠を、自分の言葉で言えますか?
月々の保険料は産後の家計でも続けられる?💰
月々の保険料は、産後の手取りで払えるかを基準に確かめます。妊娠中の今の家計で判断すると、産後に苦しくなる場合があります。
「今は払える額だけど、育休に入ったら大丈夫かな…?」提案書の月額を見ながら、通帳の残高を思い浮かべていませんか?
提案を受けたとき、家計の話は今の収入をもとに進んだはずです。産休・育休中の手取りまで計算した方は、多くありません。
育児休業中に受け取る給付は、休業前の賃金より少なくなります。制度の内容は、厚生労働省の案内で確かめられます。(参考:厚生労働省 育児休業等給付について)
産後の家計で確かめる四つ
- 産休・育休中の手取りの見込み
- 家賃や通信費など、毎月決まって出る額
- おむつ、ミルクなど、産後に増える出費
- 復職の時期と、復職後の働き方
手取りの見込みから決まった出費を引き、産後に増える出費も引きます。残った額の中に、提案書の月額が収まるかを見ます。
収まらない場合は、月額が家計に対して重いという合図です。貯金を取り崩して払う形は、長く続きません。
産後は、予想しない出費が続きます。予防接種の交通費、急な通院、保育園の入園準備。余裕のない家計では、保険料が負担になります。
払えなくなって解約すると、戻る額が払った総額を下回る場合があります。続けられない額で始めるのが、いちばん避けたい形です。
共働きの手取りで計算します。育休中の減収が入っていません。
育休中の手取りと、増える出費で計算します。続けられる額が分かります。
月額を下げたい場合の方法は、商品ごとに違います。払込期間を長くする、受け取る額を減らすといった形があります。
提案をくれた担当者に、「育休中の手取りでも払えるか、一緒に計算してください」と頼む方法もあります。
頼みにくい方は、別の相談先で家計から見直してもらえます。月額自体が妥当かを、提案した人とは別の人に尋ねられます。
育休中の手取りを、まだ計算していない方は多いはずです。給与明細を1枚用意すれば、面談で尋ねながら計算できます。
提案書の月額に、鉛筆で丸を付けてください。「産後も払える?」と書き添えた丸が、最初に確かめる項目です。
受取時期は入学金の支払いに間に合う?🎓
受取時期は、受け取る月まで確かめます。満期の年齢が合っていても、月がずれると入学金の支払いに間に合いません。
「18歳で受け取れるって聞いたから、大丈夫だよね?」年齢だけを聞いて、月まで確かめずにいませんか?
入学金の支払いは、合格発表のあとすぐに求められます。総合型選抜や学校推薦型選抜では、高校3年の秋から冬に支払う場合があります。
受け取る月の決まり方は、商品ごとに違います。契約した日や子どもの誕生日が関係する商品では、同じ「18歳満期」でも家庭ごとに月が変わります。
高校3年の秋〜冬
推薦型の入試では、合格後に入学金を払う場合があります。
高校3年の2月〜3月
一般入試の合格発表と、入学金・前期授業料の支払いが続きます。
大学1年の4月以降
満期が4月以降だと、入学前の支払いには使えません。
早生まれの子どもは、注意が要ります。18歳の誕生日が高校3年の1月から3月に来るため、満期が入学直前や入学後になる場合があります。
17歳で受け取る形を選べる商品もあります。受け取る年齢を選べるかどうかは、商品ごとに違います。
提案書で確かめる受取時期の三つ
- 受け取る年と月
- 一度に受け取るか、数回に分けて受け取るか
- 中学・高校の入学時にも受け取る形か
提案書には、受け取る年齢は書かれています。月まで書かれていない場合は、担当者に尋ねて書き込んでもらいます。
生まれる前に申し込む場合の受取時期は、商品ごとに扱いが違います。誕生日が予定日からずれたときに月が変わるのかも、尋ねておきます。
受け取る月が間に合わないと、入学金は別の貯金から払う形になります。満期のお金は、後から授業料に回すことになります。
受け取る月を知っていれば、足りない分をいつまでに用意するかも決められます。
間に合わないと分かった場合の対策も、提案の段階なら選べます。受け取る年齢を変える、現金の積立を組み合わせるといった方法です。
契約した後では、受け取る時期を変えにくくなります。確かめるなら、署名の前です。
提案書の「満期」の欄に、受け取る年と月を書き込めますか?書き込めなければ、次に尋ねる質問は決まっています。
払込期間や保障は希望に合っている?🧩
払込期間と保障は、ほかの形と比べて選んだかを確かめます。提案された形が、選べる中の一つにすぎない場合があります。
「10歳払込って言われたけど、ほかの選び方もあったの?」提案された形しか知らないまま、返事をしようとしていませんか?
払込期間は、保険料を払い終える年齢で決まります。10歳まで、15歳まで、18歳までなど、商品ごとに選べる形が違います。
短く払う形
月々は重くなり、返戻率は高くなる傾向です。
長く払う形
月々は軽くなり、返戻率は下がる傾向です。
短く払う形は、子どもが小さいうちに払い終えられます。塾代や部活の費用がかさむ時期に、保険料の負担がなくなります。
長く払う形は、月々の負担を抑えられます。育休中や時短勤務の時期にも、続けやすくなります。
保障で確かめたいのは、払込免除です。契約者が商品ごとに決められた条件に当てはまったとき、以後の保険料の払込みが不要になる仕組みです。
保障で確かめたい三つ
- 払込免除が付いているか、条件は何か
- 子どもの医療保障などの特約が付いているか
- 夫婦が加入中の保険と、保障が重なっていないか
特約が付くと、保険料が上がります。返戻率は100%を下回る場合があります。必要な保障かどうかを、先に考えます。
子どもの医療費は、自治体の助成で負担が軽くなる場合があります。助成の内容は、住んでいる市区町村で確かめられます。
夫の生命保険で、万一の備えが足りている家庭もあります。保障が重なっている場合は、両方とも要るのかを夫婦で確かめます。
契約者を夫婦のどちらにするかも、提案の一部です。払込免除は契約者に付くため、収入の柱が誰かで考え方が変わります。
提案された形の理由を、担当者から聞いた覚えはありますか?「なぜ10歳払込なのか」を説明できなければ、比べて選んだ形ではありません。
別の払込期間にした場合の数字を見ると、提案された形の月額が重いのか軽いのかが分かります。同じ商品でも、月額と返戻率が変わります。
希望に合っているかを確かめるには、まず希望を言葉にします。「月々は軽く」「10歳までに払い終えたい」。言葉にすると、提案と照らせます。
同じ条件で別の商品を見ると何が分かる?🔍
同じ条件で別の商品を見ると、もらった提案の月額と受取額が、ほかより多いのか少ないのかが分かります。受け取る月や保障の違いも、見比べられます。
「1枚しか見ていないのに、良い提案かどうかなんて分からない!」不動産屋で1件だけ見て契約するような、落ち着かなさを感じていませんか?
部屋探しでは、2件目を見て初めて、1件目の家賃が妥当だったと分かります。学資保険の提案も、同じです。
| 見比べる項目 | 分かること |
|---|---|
| 月々の保険料 | 同じ受取額で、月額がいくら違うか |
| 受け取る総額 | 同じ月額で、受け取る額がいくら違うか |
| 受け取る月 | 入学金の支払いに合う形を選べるか |
| 保障の内容 | 払込免除や特約の条件が違うか |
大事なのは、条件をそろえることです。契約者の年齢、子どもの年齢、月額、払込期間。一つでも違うと、数字は比べられません。
仮の数字で考えてみます。月1万5千円を15年払うと、払う総額は270万円です。計算上の例で、実在の商品の数字ではありません。
返戻率が103%なら、受け取る額は約278万円です。106%なら約286万円で、差は約8万円になります。
差が小さければ、受け取る月や保障の違いで選べます。差が大きければ、理由を尋ねる材料になります。
比べるときにそろえる条件
- 契約者の年齢と性別
- 子どもの年齢(出産前なら予定日)
- 月々の保険料、または受け取りたい額
- 払い終える年齢と、受け取る年齢
自分で別の会社の試算ページを開く方法もあります。入力項目が会社ごとに違い、同じ条件にそろえるのに時間がかかります。
ガーデンの案内には、複数の保険会社を取り扱うと記されています。提案書の条件を伝えれば、同じ条件の数字を尋ねられます。
学資保険以外の方法とも比べられます。公式サイトには、貯蓄型の保険や積立も比べながら提案すると書かれています。
取り扱う会社には限りがあります。ほかに合う商品が見つかるとは約束できません。比べた範囲は、面談で尋ねてください。
提案書はある。良い提案かどうかは分からない。今のあなたは、1枚の紙を前に止まっています。
同じ条件の数字を、自分で集めて見比べるのは簡単ではありません。入力に疲れて、途中でやめた方もいるはずです。
「提案のままで決めていいのか、自分では判断できない」。別の数字を1枚見るだけで、判断の材料がそろいます。
「他社の提案を断るため」ではなく「納得して決めるため」に確認する🤝
セカンドオピニオンの目的は、納得して決めることです。最初の提案を断る理由を探す作業ではありません。
「別のところに相談したら、最初の担当者を裏切ることにならない?」親身に説明してくれた顔を思い出して、申し訳なくなっていませんか?
裏切りではありません。長く続く支払いを始める前に、内容を確かめるのは契約する側の当然の手順です。
金融庁は、契約の申込みの際に意向確認書面の内容を十分に確認するよう勧めています。(参考:金融庁 金融サービス利用者相談室)
意向確認書面は、申し込む商品が自分の希望に合っているかを確かめる書面です。希望に合うかを確かめる作業は、手続きの一部に組み込まれています。
提案の欠点を探します。見つからないと、また迷います。
家計と希望に合うかを見ます。合っていれば、最初の提案で決められます。
別の意見を聞いた結果、最初の提案が合っていたと分かる場合もあります。迷いなく署名できるなら、最初の担当者にとっても良い結果です。
納得しないまま署名すると、後で解約を考える場面が出てきます。途中の解約は、払った額より戻る額が少なくなる場合があります。
最初の担当者への伝え方
- 「家族と話したいので、少し時間をください」
- 「内容を確かめてから、お返事します」
- 「返事の期限は、いつまで大丈夫ですか?」
別の相談先に行くと、伝える義務はありません。伝えるかどうかは、あなたが決めて構いません。
返事の期限を聞いておくと、焦りが減ります。期限までに面談の日を入れられるかを、先に計算できます。
ガーデンの面談日は、申込みから5営業日以降で選びます。返事を待ってもらっている方は、日程を早めに押さえます。
気を使う相手は、担当者だけではありません。毎月の保険料を払い続ける、わが家の家計にも気を使ってください。
「断る理由を探している自分」に、後ろめたさを感じる必要はありません。探しているのは、断る理由ではなく決める理由です。
確かめた後に最初の担当者へ返事をするとき、「よく考えて決めました」と言えます。迷いながらの「お願いします」とは、気持ちが違います。
セカンドオピニオンで持っていきたい提案書や資料📂
持っていくものは、提案書、加入中の保険の資料、家計のメモの三つです。そろわなくても、相談は始められます。
「提案書、どこにしまったっけ…!」引き出しやバッグの中を探して、見つからずに焦っていませんか?
他社の提案書
月額、払込期間、受け取る時期と額が書かれた紙です。
加入中の保険の資料
夫婦の保険証券か、会社名と商品名のメモです。
家計のメモ
手取り、決まった出費、毎月回せる額です。
提案書は、もらった状態のまま持っていきます。書き込みがあっても構いません。疑問を書いた余白は、質問の材料になります。
提案書が見つからない場合は、覚えている数字をメモします。保険会社の名前、月々の額、払い終える年齢、受け取る年齢の四つです。
スマホで撮った写真でも、内容は伝わります。面談の前に、文字が読めるかを確かめておきます。
提案書から抜き出しておきたい数字
- 保険会社と商品の名前
- 月々の保険料と、払い終える年齢
- 受け取る年齢と金額
- 返戻率と、付いている特約
加入中の保険の資料は、保障の重なりを確かめるために使います。夫の生命保険の内容で、払込免除の必要性が変わります。
家計のメモは、千円単位で十分です。産休・育休の予定も、分かる範囲で書いておきます。
出産予定日や子どもの誕生日が分かるものも、手元に置きます。受け取る月を確かめるときに使います。
提案を受けたときに同席していなかった夫には、面談の前に提案書を見せておきます。
最初の面談で言われた言葉も、メモしておくと役立ちます。「10歳払込がおすすめと言われた」「返事は来週までと言われた」。
引っかかっている点は、一行ずつ書き出します。「月額が重い気がする」「受け取る月が分からない」。書くと、迷いの中身が見えてきます。
資料を他社に見せてよいのか、心配する方もいます。提案書は、あなたが検討するために受け取ったものです。
資料をそろえる時間は、申込みの後にあります。面談は5営業日以降のため、申し込んでから探しても間に合います。
全部そろってから申し込もうと考えると、返事の期限が先に来ます。まず提案書だけ、テーブルの上に出してみませんか?
面談でそのまま聞ける5つの質問📝
質問は五つに絞ります。保険料、受取時期、払込期間と保障、別の商品、ほかの方法の順に尋ねます。
「聞きたいことはあるのに、当日うまく言葉にできる自信がない…!」専門家を前にすると、質問が頭から飛んでしまいませんか?
| 順番 | そのまま聞ける質問 | 確かめる点 |
|---|---|---|
| 1 | 提案の月額は、育休中の家計でも続けられますか? | 月々の保険料 |
| 2 | 受け取る月は、入学金の支払いに間に合いますか? | 受取時期 |
| 3 | 払込期間と保障は、わが家の希望に合っていますか? | 払込期間と保障 |
| 4 | 同じ条件で、ほかの商品だと数字は変わりますか? | 提案の妥当さ |
| 5 | 学資保険以外の方法と比べると、何が違いますか? | ほかの選択肢 |
表は、スクリーンショットで保存しておけます。面談の席で、画面を見ながら読み上げて構いません。
一つ目の質問には、家計のメモが要ります。育休中の手取りが分からなければ、「計算のしかたを教えてください」と頼みます。
二つ目の質問では、子どもの誕生月か出産予定日を伝えます。受け取る年と月を、紙に書いてもらいます。
三つ目の質問では、希望を先に伝えます。「月々は軽くしたい」「早く払い終えたい」。希望が分かると、説明が具体的になります。
四つ目の質問が、セカンドオピニオンの中心です。提案書の条件を伝え、同じ条件で数字を出してもらいます。
五つ目の質問で、視野が広がります。学資保険が合っていると確かめられれば、迷いなく進めます。
質問するときの三つのこつ
- 提案書を見せながら尋ねる
- 説明は、紙に書いてもらう
- 分からない言葉は、話の途中で聞き返す
説明を聞いたら、「つまり、わが家の場合は?」と重ねて尋ねます。一般論で終わらせないための一言です。
説明が提案書の内容と食い違ったら、該当の箇所を指で示して確かめます。
質問の順番は、家計に響く順です。時間が足りなくなっても、大事な点から聞けます。
納得できる説明だったかどうかは、帰宅して夫に説明できるかで分かります。
五つ全部を聞けなくても、構いません。一つ目と四つ目を聞ければ、判断の材料は大きく増えます。
相談は何度でも無料です。聞ききれなかった質問は、2回目に回せます。
面談の最初に、「他社の提案を確かめたくて来ました」と伝えます。目的が伝わると、説明が提案書に沿って進みます。
夫婦で参加する場合は、一人が質問し、もう一人が説明をメモします。予約フォームでも、夫婦での参加が推奨されています。
質問を声に出して読んでみてください。一度口にした質問は、当日も出てきやすくなります。
比べた結果、最初の提案を選ぶこともある👍
比べた結果、最初の提案を選ぶ場合もあります。確かめたうえで選んだ提案なら、迷いなく署名できます。
「わざわざ相談して、結局同じ結論だったら無駄じゃない?」時間を使う意味があるのか、疑っていませんか?
無駄にはなりません。「たぶん大丈夫」で署名するのと、「確かめて大丈夫だった」で署名するのとでは、後の気持ちが違います。
健康診断で「異常なし」と言われたとき、受けた時間を無駄だったと思う方はいません。確かめたから、安心できます。
確かめた後に起こる三つの結果
- 最初の提案が合っていると分かり、迷いなく決める
- 条件の一部(払込期間など)を変えて決める
- 別の商品や方法を選ぶ
一つ目の結果になった方は、最初の担当者に自信を持って返事ができます。説明を聞き直す必要もありません。
二つ目の結果も、よくあります。商品は同じでも、払込期間や受け取る時期を変えると、家計に合う形になる場合があります。
三つ目の結果になっても、最初の担当者に引け目を感じる必要はありません。合う形を選ぶのは、契約する側が決めることです。
ガーデンで相談したからといって、ガーデンの提案を選ぶ必要もありません。相談のみでも問題ないと、公式サイトに書かれています。
毎月の引き落としを見るたびに、「ほかの会社も調べておけばよかった」と後悔する場合があります。
選んだ理由を、自分の言葉で言えます。夫にも説明できます。
最初の提案を選ぶと決めたら、確かめた内容を担当者に伝えられます。「受け取る月は、何月になりますか?」と、的を絞って尋ねられます。
確かめる前の自分と、確かめた後の自分では、同じ提案書の見え方が違います。数字の意味が分かった状態で、読み直せます。
夫に「結局、最初のところにしたんだね」と言われたら、「比べて、うちに合っていたから」と答えられます。
同じ結論になるかどうかは、確かめるまで分かりません。分からないまま署名するか、分かってから署名するかの違いです。
「同じ結論なら無駄」ではなく、「同じ結論なら安心」。結果の受け止め方を、入れ替えてみてください。
提案書を持ち帰ったまま決められない人なら相談する理由がある✅
下のチェックに三つ以上当てはまる方は、一人で読み返すより専門家に見せたほうが先に進めます。
「ほとんど当てはまる…!」指を折りながら、数えてみてください。
当てはまる項目はいくつありますか
- 提案書をもらってから、1週間以上たっている
- 提案書を出しては、引き出しに戻している
- 返戻率以外の数字の意味が、よく分からない
- 育休中の手取りで払えるか、計算していない
- お金を受け取る月を、言えない
- ほかの払込期間にした場合の数字を、見ていない
- 夫に「なぜ今回の商品にしたの?」と聞かれて答えられなかった
- 最初の担当者に、聞き直しにくい
- 返事の期限が近づいて、焦っている
- 「ほかの会社なら?」という疑問が消えない
三つ以上当てはまった方は、決断力が足りないのではありません。確かめる材料が、1枚分しかないだけです。
提案書を何度読み返しても、書かれている数字は同じです。判断の材料が増えるのは、別の商品の数字を見たときと、別の人の説明を聞いたときです。
ガーデンの案内には、提案されたプランのセカンドオピニオンにも対応すると記されています。複数の保険会社を取り扱うとも書かれています。
何度相談しても無料で、話を聞くだけで終えても問題ないと公式に書かれています。無理な勧誘は行わないと明記されています。
利用できない場合もあります。提携している代理店ですでに相談している方は、申込み後の連絡で窓口の名前を伝えて確かめます。
ほかに合う商品が見つかるとは、約束できません。最初の提案が合っていたと分かる場合もあります。
返事を待ってもらっている方は、日程に気をつけます。面談の日は、申込みから5営業日以降で選びます。
提案書はある。決められない。今のあなたは、署名の欄の手前で止まっています。
月額が妥当か、受け取る月が合うか、ほかの形があるか。三つとも、1枚の提案書からは読み取れません。
「今の提案で決めていいのか、自分では判断できない」。チェックが三つ付いた時点で、確かめる理由はそろっています。
今夜も、提案書を引き出しに戻しますか?戻す前に、確かめる日を決めてみませんか?
「この提案で決めていい?」を一人で抱えず確認してみよう🍀
「決めていい?」と迷ったら、提案書を別の専門家に見せて意見を聞きます。一人で提案書を読み返しても、材料は増えません。
「誰かに『大丈夫だよ』って言ってほしい…!」提案書を前に、背中を押してくれる一言を探していませんか?
欲しいのは、気休めの一言ではないはずです。数字を見たうえでの「合っています」か、「変えたほうがいい点があります」です。
提案書を読み返し、返事の期限が近づきます。迷ったまま署名するか、準備が止まります。
月額、受け取る月、払込期間を確かめます。納得して返事ができます。
確かめる点は、三つでした。月々の保険料は、産後も続けられるか。受け取る時期は、入学金に間に合うか。払込期間と保障は、希望に合うか。
面談に持っていくもの
- 他社の提案書(なければ、覚えている数字のメモ)
- 家計のメモと、産休・育休の予定
- 聞きたい質問を五つ
ガーデンの無料相談は、スマホから3分ほどで予約できます。面談日は5営業日以降から選び、場所は自宅も選べます。
他社で相談済みの方は、申込み後の連絡で窓口の名前を伝えます。提携している代理店の場合、利用できないことがあります。
相談のみでも問題ないと、公式サイトに書かれています。確かめた結果、最初の提案に戻っても構いません。
確かめ終えた夜を、思い浮かべてみてください。提案書の余白に、受け取る月と育休中の家計が書き込まれています。
夫に「決めた理由は?」と聞かれたら、答えられます。「月額は育休中も払えるし、受け取りは高3の秋に間に合うから」。
一人で検索を続けても、わが家の提案書が妥当かどうかは検索結果に出てきません。
わが子の進学の日に、「ちゃんと確かめて選んだお金だよ」と言える。確かめる一日が、長い支払いの安心につながります。
今のあなたは、提案書を持ったまま止まっています。足りないのは決断力ではありません。提案書の数字を、家計やほかの商品と照らして確かめる機会です。
今夜できる準備は二つです。提案書をテーブルに出す。夫婦の予定が合う日を二つ挙げる。
「決めていい?」を、あと何日一人で抱えますか?提案書を見せて、一度意見を聞いてみませんか?